Po pęknięciu szyby — jak wygląda zgłoszenie szkody i rozliczenie z ubezpieczycielem
Spis treści
- Zgromadzenie danych i kontakt z ubezpieczycielem
- Integracja procedur z pracami warsztatowymi
- Warianty finansowania i podsumowanie procedury
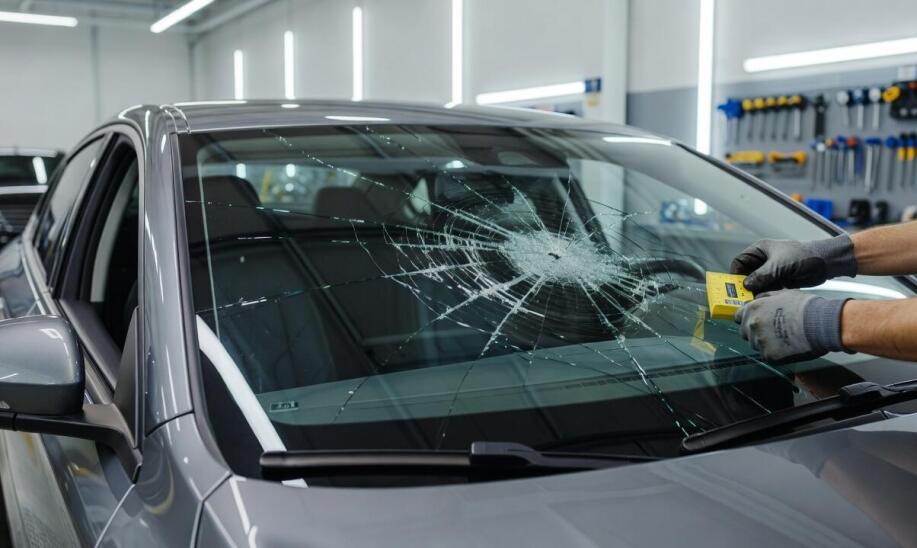
Pęknięta lub uszkodzona szyba samochodowa wymaga opanowania nerwów i przestrzegania określonej procedury. Szybkość reakcji ma ogromne znaczenie dla sprawności całego procesu likwidacji szkody. Właściwa kolejność działań obejmuje ocenę rozmiaru pęknięcia, skompletowanie dokumentacji, kontakt z ubezpieczycielem, a dopiero na końcu ustalenie technicznych szczegółów naprawy. Zachowanie tego schematu minimalizuje ryzyko błędów formalnych oraz chroni kierowcę przed odmową wypłaty środków. Przypadkowa wizyta w warsztacie przed zgłoszeniem zdarzenia z reguły skutkuje naruszeniem rygorystycznych warunków polisy Autocasco lub dedykowanego ubezpieczenia szyb.
Zgromadzenie danych i kontakt z ubezpieczycielem
Przed wykonaniem telefonu na infolinię towarzystwa należy przygotować precyzyjny zestaw informacji. Podstawę stanowi dowód rejestracyjny pojazdu, prawo jazdy osoby kierującej autem w momencie zdarzenia oraz numer posiadanej polisy. Równie istotne jest szczegółowe określenie okoliczności uszkodzenia, czyli wskazanie daty, dokładnej lokalizacji oraz prawdopodobnej przyczyny pęknięcia. Kierowca powinien wykonać serię wyraźnych zdjęć pokazujących zarówno samo uderzenie kamienia czy zarysowanie, jak i szerszy plan obejmujący tablice rejestracyjne. Skrupulatnie zebrana dokumentacja fotograficzna pozwala likwidatorowi na zaoczną wycenę szkody, co zwalnia właściciela z konieczności oczekiwania na przyjazd rzeczoznawcy terenowego.
Przeczytaj również: Szyby samochodowe a efektywność energetyczna pojazdu - co należy wiedzieć?
Proces rejestracji zdarzenia najczęściej przebiega za pośrednictwem dedykowanych aplikacji mobilnych lub internetowych formularzy, co znacząco przyspiesza obieg informacji. Pracownik towarzystwa weryfikuje zakres ochrony, sprawdzając maksymalne limity kwotowe oraz ewentualną obecność udziału własnego. Zgodnie z ustawą instytucje finansowe posiadają 30 dni na wypłatę odszkodowania, jednak proste szkody szybowe zamykane są przeważnie w ciągu kilku dni. Skomplikowane pęknięcia połączone z uszkodzeniem elementów karoserii mogą wymagać oględzin na żywo. Uzyskanie formalnej akceptacji zakresu robót otwiera drogę do przekazania samochodu w ręce mechaników.
Przeczytaj również: Naprawa czy wymiana szyb samochodowych - na co się zdecydować?
Integracja procedur z pracami warsztatowymi
Kolejny etap łączy procedury administracyjne ubezpieczyciela z rzeczywistą pracą wybranego wykonawcy. Wykwalifikowany personel techniczny weryfikuje sporządzony kosztorys, upewniając się, że uwzględnia on wszystkie niezbędne elementy, w tym uszczelki czy specjalistyczne kleje. Zgodność opisu szkody z realnym zapotrzebowaniem materiałowym gwarantuje brak przestojów w trakcie prowadzenia naprawy. Jeśli dokumentacja jest niekompletna, punkt obsługi wysyła do towarzystwa wniosek o rekalkulację kosztów.
Przeczytaj również: Sposoby naprawy odprysków szyb samochodowych
Poważne opóźnienia w likwidacji wynikają zazwyczaj z początkowych błędów w zgłoszeniu lub z rozbieżności między wariantem ubezpieczenia a rzeczywistym stanem technicznym wozu. Dodatkowy czas pochłaniają procedury akceptacji wyższych wydatków, zwłaszcza w obliczu konieczności montażu drogich części z logotypem producenta samochodu. Nowoczesne auta wyposażone w asystentów jazdy wymagają po wymianie szyby czołowej obowiązkowej kalibracji kamer i radarów. Likwidator musi zatwierdzić tę operację w systemie, co bez odpowiedniego nadzoru ze strony warsztatu wydłuża postój pojazdu.
Wybór doświadczonego podmiotu wykonawczego ma bezpośrednie przełożenie na sprawność obsługi całego incydentu. Profesjonalny serwis szyb samochodowych w Szczecinie odciąża kierowcę z konieczności prowadzenia żmudnych ustaleń z rzeczoznawcą i samodzielnie dostarcza brakujące dokumenty.
Na lokalnym rynku sprawną organizację takich napraw gwarantuje marka Szybka Szyba. Firma realizuje zlecenia w trybie wyjazdowym na terenie miasta i pobliskich okolic, wymieniając uszkodzone oszklenie w autach osobowych, dostawczych oraz ciężarowych bez obciążania właściciela dodatkową biurokracją.
Warianty finansowania i podsumowanie procedury
Decyzja o sposobie regulowania należności wpływa na końcową wygodę kierowcy. Rozliczenie bezgotówkowe pozwala wykonawcy na wystawienie faktury docelowo na dane towarzystwa ubezpieczeniowego. Użytkownik pojazdu angażuje w takiej sytuacji wyłącznie te środki finansowe, które wynikają z potrącenia franszyzy lub ewentualnego wkładu własnego zawartego w ogólnych warunkach ubezpieczenia.
Wariant gotówkowy oznacza z kolei przesłanie kwoty odszkodowania na prywatne konto bankowe poszkodowanego. Właściciel samochodu musi wtedy samodzielnie zorganizować wycenę, opłacić pracę techników i dbać o ramy budżetowe narzucone przez rzeczoznawcę. Bezpośredni przepływ informacji, kompletna dokumentacja wizualna na etapie zgłoszenia oraz wybór wariantu bezgotówkowego to czynniki, które decydują o ostatecznym sukcesie i szybkości likwidacji szkody.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-
-
 Samochody - skrzynie biegów
Orkanika Skrzynie Biegów do Samochodów Ciężarowych
woj. lubelskie21-007 Jacków, Lawendowa 4A
-
Tablice, znaki informacyjne, drogowe - produkcja
Vera Via Urszula Matusik
woj. śląskie42-202 Częstochowa, Tartakowa 23 lok. 29
-
Przeczytaj także
-
Mechanika samochodowa

Szybka pomoc drogowa 24/7 - czy warto płacić więcej za krótki czas dojazdu do klienta?
Szybka pomoc drogowa to niezwykle ważna usługa dla kierowców, która może uratować ich z opresji w przypadku awarii pojazdu czy wypadku. Wśród podstawowych usług świadczonych przez firmy pomocy...
-
Mechanika samochodowa

Jak napełnić klimatyzację w samochodzie?
System klimatyzacji jest jednym z ważniejszych elementów wyposażenia samochodu wpływających na komfort jego eksploatacji. Przydaje się zarówno podczas letnich upałów, gdy pozwala na szybkie i sprawne...
-
Motoczęści

Jak dobrać akumulator do pojemności silnika?
Akumulator pełni kluczową rolę w zapewnieniu prawidłowego działania pojazdu. Odpowiedni dobór akumulatora jest niezbędny, aby zapewnić odpowiednią moc rozruchową i wydajność dla silnika. W tym...
-
Mechanika samochodowa

Barierki i wygrodzenia - zastosowanie w infrastrukturze drogowej oraz miejskiej
Bezpieczeństwo i organizacja przestrzeni miejskich oraz drogowych to kluczowe aspekty współczesnej infrastruktury. Barierki i wygrodzenia chronią pieszych oraz kierowców, a także ułatwiają...